
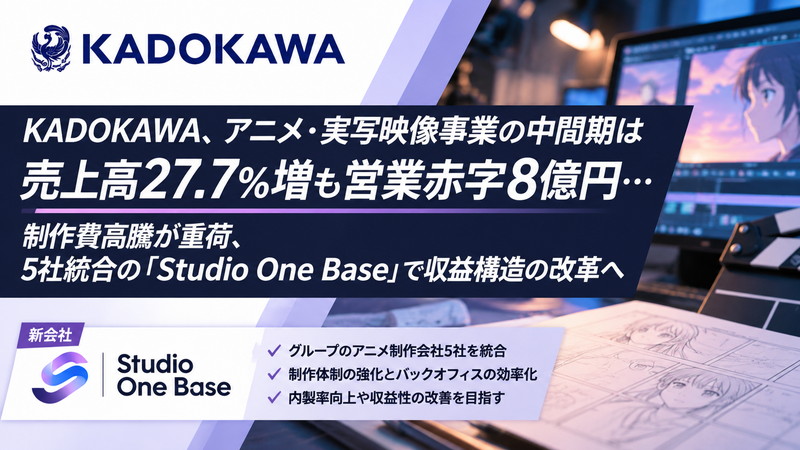
KADOKAWA<9468>は、2027年3月期中間期におけるアニメ・実写映像セグメントの売上高が268億4900万円(前年同期比27.7%増)と大幅な増収となった。一方、営業損失は8億400万円(前年同期は8億9500万円の損失)と、引き続き赤字となった。
アニメ事業では、『Re:ゼロから始める異世界生活』や『幼女戦記』などの人気シリーズに加え、新作アニメも貢献し、国内外における2次利用展開の売上高が伸長した。決算説明資料によると、アニメ事業の2次展開売上高は上期で前年同期比31.5%増となった。セグメント全体の売上高のうち、アニメ事業が68%を占めている。
実写映像事業も、スタジオ事業の貢献を主因に増収となった。劇場新作『マッチング TRUE LOVE』も寄与し、同事業の売上高は前年同期比41.7%増となった。
一方、利益面では、アニメ制作費の継続的な高騰が重荷となった。会社によると、第1四半期の減益影響が大きく、上期累計では赤字が残った。ただし、第2四半期(7~9月)に限ると、売上高は143億7100万円(前年同期比29.1%増)、営業損失は1億4300万円となり、前年同期の10億3200万円の損失から赤字幅が大きく縮小した。相対的にヒットタイトルが多くなったことや、制作スタジオの収益改善に加え、主要作品の計上期ずれがあった前年同期からの反動も寄与した。
同社は、アニメ事業の中長期的な収益性向上に向け、制作体制や事業管理の見直しを進めている。その一環として、2026年11月にグループのアニメ制作スタジオ5社を統合し、新会社「Studio One Base」を設立した。ENGI、Studio KADAN、チップチューン、ベルノックスフィルムズ、レイジングブルを統合し、各スタジオが培ってきた制作ノウハウやブランドの独自性を生かしながら、グループ一体での制作体制を構築する。
同社は、プロジェクトや状況に応じて各ブランドを横断した柔軟な連携体制を構築し、大型化・高度化するアニメ制作への対応力を高める考え。また、事業管理や組織の改革を通じて生産性向上とバックオフィス機能の効率化を図り、アニメ事業の内製率向上にもつなげる。
説明資料では、年間制作クール数を2026年3月期の4クールから2032年3月期に2倍以上に拡大する計画を掲げる。販管費率についても、2026年3月期実績の12.1%から2032年3月期に9.5%へ引き下げる目標を示した。内製率は2027年3月期見込みの18.2%から、2032年3月期に50%を目指す。
下期については、人気シリーズや人気原作の新作アニメの展開に加え、一部コスト削減も進め、期初の業績見通しの達成を目指すとしている。アニメIPの2次展開による売上成長を、制作体制の効率化や収益性の改善につなげられるかが焦点となりそうだ。
【PR】ゲーム・アニメ業界未経験OK!「エンターエンタ」を使ってこれまでの職種経験を活かして憧れの業界へ
会社情報
- 会社名
- 株式会社KADOKAWA
- 設立
- 1954年4月
- 代表者
- 代表執行役社長CEO 夏野 剛/代表執行役CHRO兼CLMO 山下 直久
- 決算期
- 3月
- 直近業績
- 売上高2829億800万円、営業利益81億200万円、経常利益117億100万円、最終利益12億7800万円(2026年3月期)
- 上場区分
- 東証プライム
- 証券コード
- 9468