
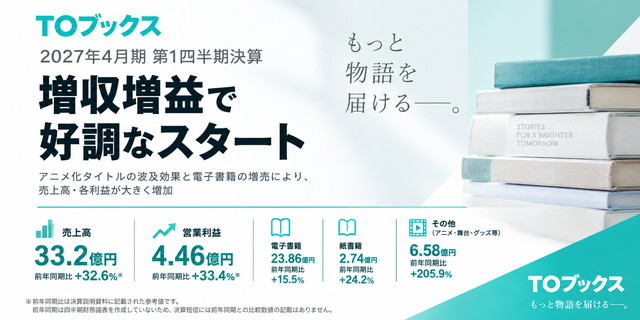
TOブックス<500A>は9月14日、2027年4月期第1四半期(5月~7月)の決算説明資料を公開した。前年同期の四半期財務諸表を作成していないことから、決算短信には前年同期比の比較分析を行っていないが、説明資料では前年同期の実績と比較しており、売上高は同32.6%増の33億2000万円、営業利益は同33.4%増の4億4600万円となった。経常利益は同34.6%増の4億5000万円、四半期純利益は同29.0%増の2億9200万円だった。
※同は決算説明資料に記載された参考値。前年同期は四半期財務諸表を作成していないため、決算短信には前年同期との比較数値の記載はない。
会社は、アニメ化タイトルによる波及効果や電子書籍の増売が業績を押し上げたとしている。なかでも4月からTVアニメが放送された『本好きの下剋上~司書になるためには手段を選んでいられません~ 領主の養女』では、全国ネットの土曜日夕方枠での放送によって新たな視聴者層を獲得し、原作書籍やコミックスの販売にも相乗効果が生じたという。7月からは『ヒロイン?聖女?いいえ、オールワークスメイドです(誇)!』の放送も始まっている。
■電子書籍だけでなく「その他」が大幅伸長
商材別に見ると、主力の電子書籍は売上高23億8600万円で同15.5%増、紙書籍は2億7400万円で同24.2%増となった。さらに、アニメ、実写・舞台、音声・音響、海外ライセンスなどを含む「その他」が6億5800万円となり、前年同期の2億1500万円から205.9%増と大幅に伸長した。
売上構成では電子書籍が72%、紙書籍が8%、その他が20%。出版物そのものの販売を伸ばしながら、アニメなどを起点とするメディアミックス領域も収益規模を拡大していることがうかがえる。
興味深いのは、アニメ関連の売上拡大によってコストも増加している点だ。アニメ関連売上の拡大に伴い、製作委員会への出資金の償却費が増加したほか、書籍・グッズ販売の増加に伴うクリエイターへの支払いや、自社IPのメディアミックス展開に伴うコンテンツ制作費なども増加したという。一方で、営業利益率は前年同期と同水準を維持した。
■「アニメを売る」のではなく「IP全体を伸ばす」
TOブックスの事業を見ていくうえでポイントになるのが、アニメを単独の収益源として捉えているわけではないことだ。同社は小説・コミックスを起点にIPを創出し、アニメ、舞台、映画、グッズ、イベント、音声CDなどへ展開。媒体を横断してファンとの接点を増やすことで、IPを「長く深く愛される作品」へと育てる「IPのエバーグリーン化」を掲げている。会社は、こうしたメディアミックスを通じてIPの収益チャンネルと収益規模を拡張する方針だ。
これは今回の『本好きの下剋上』の動きにも表れている。TVアニメの放送だけでなく、ミュージカル、イベント、展示、POP-UP STOREなどを組み合わせ、IPとの接点を広げている。説明資料では、アニメ放送を契機に認知度とファン層を拡大し、書籍やコミックス、関連グッズなどへの波及を図っている。
同作品はシリーズ累計1400万部を突破。2027年4月期には4つのIPでアニメ放送を予定し、2028年4月期にはさらに6IPへ拡大する計画を示している。
■IPを「持っている」ことがメディアミックスの強みに
こうしたビジネスモデルを見ると、ライトノベルやコミックスを自社で手掛け、そこからアニメ化によって認知度を高め、再び原作・コミックスなどの販売につなげていくという、近年のIP系出版社に共通する構造が見えてくる。
重要なのは、自社でIPを創出し、そのIPを保有・管理しているからこそ、ヒットした作品について複数の収益機会を作れることだ。一つの作品について、ノベル → コミック → アニメ → グッズ・イベント・舞台 → 認知度向上 → ノベル・コミック販売拡大という循環を作ることができる。
今回の1Qでは、まさにこの循環が数字として表れた。電子書籍・紙書籍が伸びる一方、「その他」が大きく伸びており、出版とメディアミックスの双方で収益機会が広がっている。
■次の段階は「他社IPを届ける」こと
さらにTOブックスは、自社IPのメディアミックスだけにとどまらず、他社IPのプロデュースにも事業領域を広げようとしている。これまで自社IPを中心に、アニメ製作委員会の組成、映画の劇場配給・宣伝、オーディオブックやTVアニメの音響制作、舞台、グッズ・イベントなどの機能を蓄積してきた。今後はこの「届ける」機能を他社IPにも活用し、ゲーム、キャラクター、アーティストなど出版以外のIPにもリーチする方針だ。
現時点ではリスクを抑えた出資や、音響・配給など得意領域での参画を進めながら実績・ノウハウを蓄積。将来的には一定規模の出資や共同幹事としての主導的な役割を担い、他社IPでも自社IPと同等のプレゼンスを発揮することを目指している。
つまり、TOブックスが目指しているのは、出版物を増やすことだけではない。自社でIPを生み出す力を強化し、そのIPをアニメや舞台、グッズなどへ広げる。そして、そこで蓄積した「届ける」機能を今度は他社IPにも提供する。その意味では、今回の1Qの増収増益は、単なるアニメ化作品のヒットというよりも、出版IPを起点に収益チャンネルを広げていく事業モデルが拡大していることを示す決算と見ることができそうだ。
なお、同社は2027年4月期について、売上高125億円、営業利益19億円、経常利益19億円、当期純利益13億円を計画しており、今回の1Q時点で売上高の進捗率は26.6%、営業利益は23.5%となっている。会社は通期予想を据え置いた。
「本好きの下剋上」で実証しつつあるIPのメディアミックス効果を、今後どこまで他の作品へ横展開できるか。 TOブックスの成長を見るうえでは、ここが一つのポイントになりそうだ。
【PR】業界未経験からゲーム・エンタメ業界へ!あなたの経験を活かせる求人あります

会社情報
- 会社名
- TOブックス
- 設立
- 2014年5月
- 代表者
- 代表取締役 本田 武市
- 決算期
- 4月
- 直近業績
- 売上高117億9500万円、営業利益19億8400万円、経常利益19億5400万円、最終利益13億1000万円(2026年4月期)
- 上場区分
- 東証スタンダード
- 証券コード
- 500A