
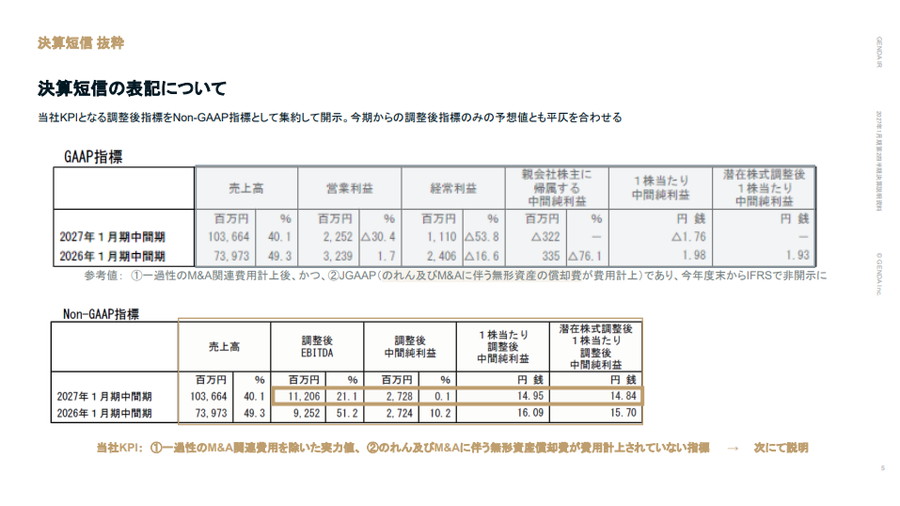
GENDA<9166>が9月11日に発表した2027年1月期第2四半期(中間期)決算は、売上高が前年同期比40.1%増の1036億6400万円と大幅に拡大した一方、営業利益は同30.4%減の22億5200万円、経常利益は同53.8%減の11億1000万円、最終利益は3億2200万円の赤字となった。
一見すると、増収にもかかわらず利益が大きく悪化した決算に見えるが、会社側がKPIとして重視している「調整後」指標を見ると景色は大きく変わる。調整後EBITDAは112億600万円と前年同期比21.1%増、調整後中間純利益は27億2800万円とほぼ前年並みの水準を確保している。
この「二つの業績像」が、GENDAのIRにおける難しさを象徴している。
■「事業は伸びている」と伝えたいGENDA
GENDAは、「GiGO」を中心とするアミューズメント事業やカラオケ、コンテンツなどを展開する一方、M&Aを成長戦略の重要な柱としている。そのため、M&Aを実行するたびにのれん償却費や仲介手数料、専門家費用、デューデリジェンス費用、FA費用、企業価値算定費用、融資関連手数料などが発生する。
同社はこうしたM&A関連費用を除いた「実力値」を示すため、調整後EBITDAを、「営業利益+減価償却費+のれん償却費+M&A関連費用」と定義している。さらに調整後中間純利益では、M&Aに伴う無形資産の償却費や減損損失なども調整対象としている。
会社側からすれば、この考え方には一定の合理性がある。M&Aによって事業を取得し、そこから売上や利益を積み上げているにもかかわらず、買収時に発生する一時的な費用や会計上の償却負担によって、既存事業を含めた「稼ぐ力」が見えにくくなるからだ。
実際、今回の決算でも、調整後EBITDAは112億円まで拡大している。GENDAとしては 「営業利益だけを見ると悪化しているように見えるが、M&Aを含めた事業の実力は着実に伸びている」ということを伝えたいのだろう。
■メディアから見ると「なぜ調整するのか」という疑問が生じる
ここに、企業IRとメディア報道の間にあるコミュニケーション上の摩擦がある。企業にとっては「実力値」を示すための調整でも、メディアからすれば、会社が独自に費用を外した数字でもある。
経済報道では、決算短信に記載された売上高、営業利益、経常利益、最終利益といった会計基準に基づく数字が企業間比較の共通言語になっている。そのため、「調整後EBITDAは21%増えています」と説明されても、記事を書く側からすると、「では、なぜ営業利益は30%減っているのか」という疑問がまず出てくる。まして調整後中間純利益では、M&Aに伴うのれん・無形資産の償却だけでなく、減損損失まで調整対象となっている。
もちろん、これをもってGENDAが数字をごまかしているという話ではない。同社は調整の定義を明示しており、投資家がその妥当性を検証できるようにしている。
ただ、独自指標を設定すればするほど、その「調整そのもの」が第三者から検証されることになる。これは企業IRにとって意外に大きな問題だ。
■「会社が見せたい数字」と「報道で使われる数字」が違ってしまう
今回の決算を象徴的に表現すれば、会社側「調整後EBITDA21%増、調整後利益はほぼ横ばい」なのに対して、一般的な決算報道では「営業利益30%減、最終赤字」となり得る(確認した限り、実際にそうなっている)。どちらも間違いではないが、読者がニュースの見出しだけを見れば、後者の印象が圧倒的に強くなる。
これはGENDAに限った話ではないが、特に同社のようにM&Aを積極的に行う企業では問題が大きくなる。M&Aによって売上規模を拡大するほど、買収に伴う会計処理や費用が積み上がる。その結果、事業そのものは成長しているのに、会社が強調する指標と市場で一般的に使われる指標の乖離が大きくなってしまう。
そして企業側が独自指標を強く打ち出すほど、メディアからは、「なぜ通常の利益ではなく、その数字を見る必要があるのか」という目で見られる。これは、ある意味ではメディアの役割でもある。企業の発表をそのまま伝えるのではなく、「その説明は本当に妥当なのか」「なぜその数字を使うのか」と疑問を持つことが、企業報道には求められるからだ。
■GENDA自身も「会計基準とのギャップ」を意識している
興味深いのは、GENDA自身が今回の決算説明資料で、こうした指標の位置付けをかなり明確に整理していることだ。同社は調整後指標をNon-GAAP指標として開示し、「一過性のM&A関連費用を除いた実力値」と位置付けている。一方、JGAAPのもとでの「参考値」は、のれんやM&Aに伴う無形資産の償却費が費用計上される数字として整理している。
そして同社は、2027年1月期第4四半期からIFRSを適用する予定で、これに伴い現在開示しているJGAAPベースの「参考値」は非開示となる。今回の第2四半期決算は、いわばJGAAPとNon-GAAPによる現在のIRの最後の段階にある。
■IFRS移行は「市場との共通言語」を作る機会にも
もちろん、IFRSに移行したからといって、調整後EBITDAのようなNon-GAAP指標がなくなるわけではない。それでも、GENDAのようなM&Aを成長の柱とする企業にとって、会計基準をグローバルに広く使われているIFRSへ移行することには、投資家や海外企業との比較をしやすくする意味がある。
特にJGAAPとIFRSでは、のれんの扱いが異なるため、現在GENDAが説明している「調整」の一部については、会計基準そのものが変わることで見え方も変わってくる。つまり今回のIFRS移行は、「独自の調整指標で実力値を説明する」という現在のIRから、「できるだけ市場共通の会計言語で業績を説明する」方向へ移っていくきっかけにもなり得る。
■M&A企業には「成長」だけでなく「伝え方」の問題がある
GENDAの今回の決算を見ていると、M&Aを成長戦略の中心に据える企業には、事業運営だけでなく業績の伝え方にも難しさがあることが分かる。
M&Aを繰り返せば、売上規模は大きくなると同時に買収関連費用、のれん、無形資産などが財務諸表に影響し、「会計上の利益」と「会社が考える事業の実力」との間に距離が生まれやすい。そこで独自指標を使えば、今度は「なぜその費用を除くのか」という別の疑問が生じる。
まさに「実力値を伝えたい企業」と「その数字を疑って見る市場」の間でコミュニケーションが難しくなる構図だ。
GENDAにとっては、M&Aによってどこまで事業を成長させられるかだけでなく、その成長を市場にどのような共通言語で伝えていくのかも、今後のIRにおける重要なテーマになりそうだ。そして、今回のIFRS移行は、そのコミュニケーションを改めて組み立て直すタイミングになるのかもしれない。
【PR】ゲーム業界でキャリアアップを目指す方へ
会社情報
- 会社名
- 株式会社GENDA
- 設立
- 2018年5月
- 代表者
- 代表取締役会長 片岡 尚/代表取締役社長 申 真衣
- 決算期
- 1月
- 直近業績
- 売上高1707億8700万円、営業利益74億2500万円、経常利益59億7900万円、最終利益36億5500万円(2026年1月期)
- 上場区分
- 東証グロース
- 証券コード
- 9166