
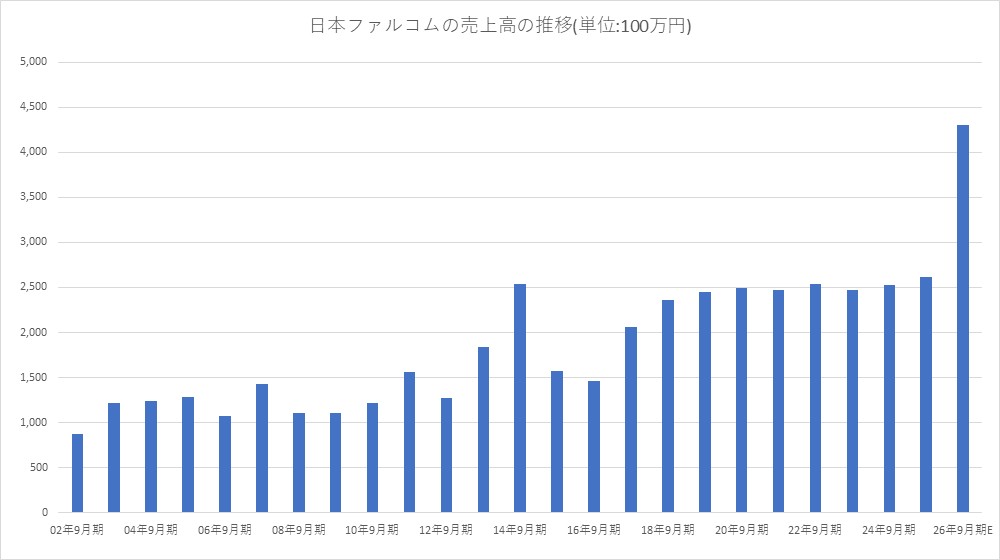
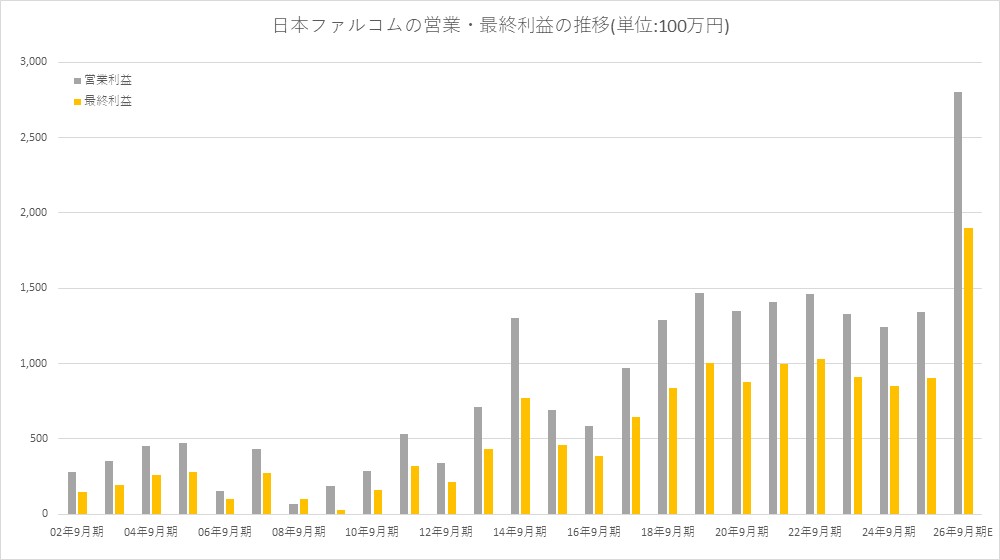
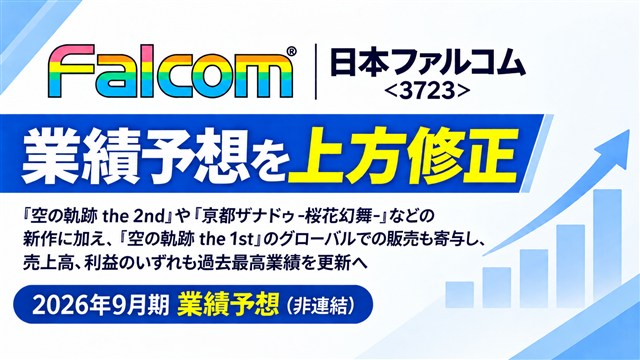
日本ファルコム<3723>は本日10月7日、2026年9月期の業績予想を上方修正した。売上高を従来予想の36億円から43億円、営業利益を22億円から28億円、経常利益を22億円から28億円、最終利益を15億円から19億円にそれぞれ引き上げた。増減率は売上高19.4%増、営業利益・経常利益27.2%増、最終利益26.6%増となる。
修正後の営業利益は前期実績13億4000万円の2倍を超える水準で、売上高、営業利益、経常利益、最終利益のいずれも過去最高を更新する見通しとなった。
【修正前と修正後】
・売上高:36億円→43億円
・営業利益:22億円→28億円
・経常利益:22億円→28億円
・最終利益:15億円→19億円
・EPS:145.91円→191.13円
【従来予想からの修正率】
・売上高:19.4%増
・営業利益:27.2%増
・経常利益:27.2%増
・最終利益:26.6%増
【前年実績との比較】
・売上高:64.6%増
・営業利益:108.9%増
・経常利益:105.2%増
・最終利益:110.4%増
■『空の軌跡 the 2nd』に加え、前作のグローバル販売も好調
今回の上方修正について同社は、9月17日に世界同時発売した「軌跡」シリーズ最新作『英雄伝説 空の軌跡 the 2nd』、7月16日に日本・アジア地域で発売した『亰都ザナドゥ -桜花幻舞-』の販売が堅調に推移したことを挙げている。
さらに、2025年9月に発売した『空の軌跡 the 1st』についても、グローバルでの販売が好調に推移したという。
今回の業績修正は、新作の販売好調だけでなく、発売済みタイトルの海外展開が継続して収益に寄与していることがポイントになりそうだ。
■「第4四半期に売上が集中する」業績特性が顕在化
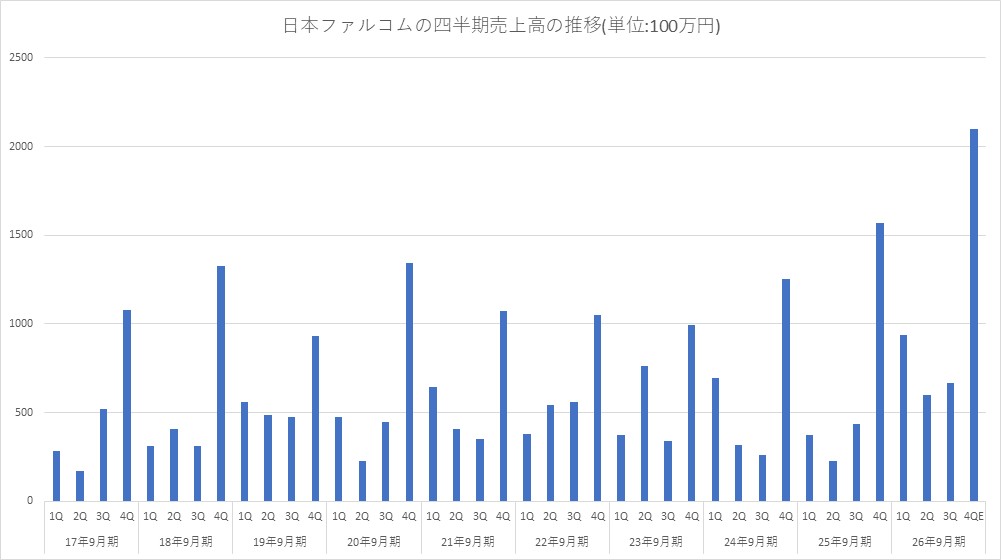
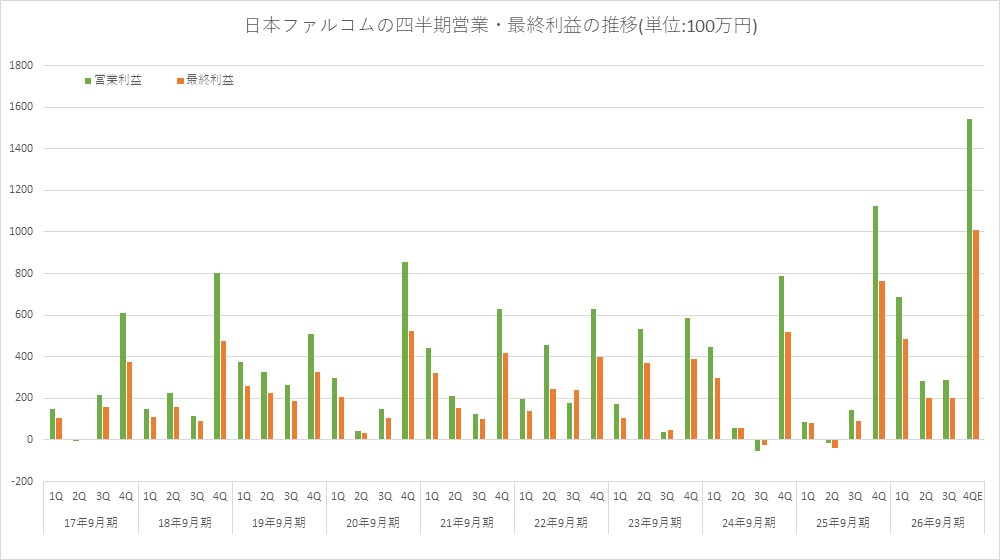
日本ファルコムはこれまで、新製品の発売月に売上高が集中する傾向があると説明してきた。2026年9月期についても、第4四半期の比重が大きくなるとしていた。今回の上方修正後の業績予想を四半期ベースで見ると、その特徴が非常に明確だ。
1~3Qの累計は売上高22億300万円、営業利益12億5800万円。一方、4Qは売上高20億9700万円、営業利益15億4200万円を見込む。年間の売上高43億円に対して4Qだけで約49%、営業利益28億円に対して約55%を占める計算となる。
7月に『亰都ザナドゥ -桜花幻舞-』、9月に『空の軌跡 the 2nd』を発売するという、同社が従来から説明してきた「第4四半期偏重」の業績構造が、そのまま数字に表れている。
一方で、注目したいのは4Qの新作だけではない。1~3Qですでに22億円超の売上高と12億円超の営業利益を確保しており、営業利益率は約57%に達している。これは、新作発売時だけでなく、既に発売したタイトルからも高い利益を生み出していることを示している。
特に今回、会社が上方修正理由として明記したのが、前年9月発売の『空の軌跡 the 1st』のグローバル販売だ。ゲームは一般に開発段階で費用を投じ、発売後に販売を通じて投資を回収していく。発売後のタイトルについては新規開発に伴う費用負担が相対的に小さくなるため、販売本数が積み上がれば利益への寄与が大きくなりやすい。
ファルコムではさらに、海外についてはパートナーを活用したグローバル展開も進めている。そのため、一度開発したタイトルを国内販売だけで終わらせず、マルチプラットフォームや海外展開によって長期間収益化することが、高い収益性につながる構造とみられる。
■「タイトル数の拡大」と「IPの世界展開」が収益成長に
同社は従来から、創業以来培ってきたノウハウとブランドを基礎に「攻守のバランスが取れた経営基盤作り」を進める方針を掲げている。
「攻」の部分では、新規分野へのチャレンジや開発技術の革新に加え、発売タイトル数の拡大や新しいIPコンテンツ・ゲームの創出を進める。一方、「守」ではスピードや品質の向上、人材育成などに取り組むとしている。
また、経営指標として収益性を重視し、「Nintendo Switch」向けゲームの自社展開、マルチユース・マルチプラットフォーム展開、発売タイトル数の拡大、新しいIPコンテンツ・ゲームの創出によって、営業利益率を維持しながら持続的な成長を目指すとしていた。
今回の修正後予想では、売上高43億円に対して営業利益28億円となり、営業利益率は約65%に達する。売上高の拡大と同時に高い利益率を維持するという従来の方針が、数字の上でも確認できる内容となっている。
■海外パートナーを活用した「発売後」の収益化
特に注目したいのが『空の軌跡 the 1st』のグローバル販売だ。同社はこれまで、保有するIPを様々なプラットフォームを通じて世界中の顧客に届ける方針を示してきた。2025年9月期決算時にも、複数タイトルについて海外版を順次展開すると説明していた。
海外ではパートナーを通じた販売も活用しており、自社で海外の販売網やローカライズ体制を大きく抱え込むのではなく、海外パートナーの力を利用して保有IPを世界市場へ展開するという形を取っている。
こうしたモデルでは、国内で開発したタイトルについて、発売後も海外市場で継続的に収益化することが可能になる。
特に『空の軌跡 the 1st』は2025年9月に発売した「過年度発売タイトル」だ。開発費の計上も完了しているうえ、海外販売はパートナーと組んでいるため、利益率も高い。今回の上方修正では、そのグローバル販売が好調だったことが明確に示された。
新作の発売によって売上を伸ばすだけでなく、過去に開発したタイトルをマルチプラットフォーム・海外展開によって長く収益化する。この構造が、ファルコムの高い収益性を支える要素の一つと考えられる。
■「新作を売る」だけではない成長モデルへ
ファルコムは今回の業績予想修正によって、当初予想の売上高26億円から43億円、営業利益13億円から28億円へと大きく水準を切り上げることになる。
これは単に『空の軌跡 the 2nd』など新作が好調だったというだけではない。新作を投入して売上を拡大する一方、過去に開発したタイトルについても海外パートナーを通じてグローバルに販売し、発売後も収益を積み上げる。
さらに、同社は発売タイトル数の拡大や新規IP・新規タイトルの開発にも取り組んでいる。
「軌跡」「イース」など人気シリーズを長年培ってきたIPを軸に、新作投入、マルチプラットフォーム展開、海外展開を組み合わせることで、保有するゲームコンテンツの収益化期間を長期化しながら、タイトル数そのものも増やしていく。今回の上方修正は、こうした従来からの経営方針が実績として表れたものと見ることができるのかもしれない。
【PR】ゲーム業界で新しいキャリアを見つけよう


会社情報
- 会社名
- 日本ファルコム株式会社
- 設立
- 1981年3月
- 代表者
- 代表取締役社長 近藤 季洋
- 決算期
- 9月
- 直近業績
- 売上高26億1200万円、営業利益13億4000万円、経常利益13億6400万円、最終利益9億300万円(2025年9月期)
- 上場区分
- 東証グロース
- 証券コード
- 3723